Software de gestión inmobiliaria para controlar la morosidad de tus clientes
Cuando una promotora o inmobiliaria vende viviendas a plazos, una parte significativa del precio no entra el día del cierre sino que llega en cuotas durante meses o años. Esa financiación propia es una herramienta comercial potente: permite cerrar ventas que de otra forma no se harían. Pero convierte cada operación en una cartera de cobros que hay que seguir, y el coste de ese seguimiento es lo que más pesa en la operación diaria. Si los pagos se controlan en una hoja de cálculo que se actualiza a mano, en un cuaderno o en la memoria del equipo comercial, saber exactamente cuánto debe cada cliente, qué cuota está vencida y qué importes siguen pendientes exige horas de trabajo manual y aun así deja huecos: un pago que no se registró, una cuota que se olvidó de cobrar, un cliente que lleva tres meses en mora sin que nadie lo haya detectado. Un software de gestión inmobiliaria resuelve este problema al mantener cada operación conectada con su cronograma de pagos y su historial de cobros, de modo que la deuda actualizada se consulta en lugar de calcularse.
En esta guía explicamos por qué la morosidad es el principal riesgo financiero de una venta a plazos, qué información necesitas para controlarla de verdad y cómo una plataforma como ALCWARE Gestión Inmobiliaria centraliza cuotas, pagos y deuda para que el cobro deje de depender de hojas de cálculo y revisiones manuales.
Por qué la morosidad es el riesgo central de vender viviendas a plazos
En una venta al contado, el riesgo financiero termina cuando se cobra. En una venta a plazos, el riesgo se extiende durante todo el periodo de financiación, y el comportamiento del comprador puede cambiar por motivos ajenos a la calidad de la vivienda: un despido, un cambio de trabajo, una emergencia familiar o simplemente la falta de disciplina en los pagos. Desde el punto de vista del negocio, cada cuota incobrable es una partida del precio de la vivienda que deja de entrar y que, además, se retrasa más con el tiempo. A diferencia de un impago puntual que se resuelve en una llamada, la mora acumulada es la que consume tiempo del equipo, genera llamadas de seguimiento, negociaciones de planes de pago y, en los peores casos, acciones legales.
El problema no es que algunos clientes se retrasen: en cualquier cartera de ventas a plazo hay siempre una fracción de cuotas que llega tarde. El problema aparece cuando no tienes visibilidad rápida sobre quiénes están al día, quiénes tienen una cuota vencida y quiénes llevan varias meses sin pagar. Sin esa visibilidad, el seguimiento se hace de forma general o no se hace, y la deuda crece en silencio mientras el equipo dedica su tiempo a otras tareas.
Qué información necesitas para controlar la deuda de tus clientes
Controlar la morosidad no es solo saber que un cliente no pagó la cuota de este mes. Exige tener una serie de datos conectados entre sí y actualizados en el momento. Primero, el cronograma completo de la operación: cuántas cuotas se pactaron, qué importe tiene cada una, qué fechas vencen y qué fracciones ya se cobraron. Segundo, el historial de pagos recibidos, con fecha, importe y medio de pago de cada cobro, para poder contrastar lo pactado con lo realmente ingresado. Tercero, el estado actual de cada operación: qué cuotas están vigentes, cuáles están vencidas y cuáles siguen pendientes, de modo que el saldo de cada cliente se derive de los datos y no de una suma manual. Cuarto, la relación con la vivienda y el proyecto: a qué unidad corresponde cada deuda y cómo afecta a la situación financiera del proyecto en su conjunto.
Con esos cuatro bloques conectados, la respuesta a la pregunta "¿cuánto me debe este cliente y desde cuándo?" deja de requerir buscar facturas y revisar hojas de cálculo, y se convierte en una consulta directa. Esa es la diferencia entre gestionar la mora cuando ya es un problema acumulado y detectarla en el momento en que la primera cuota se retrasa.
Cómo se detecta y gestiona una cuota vencida
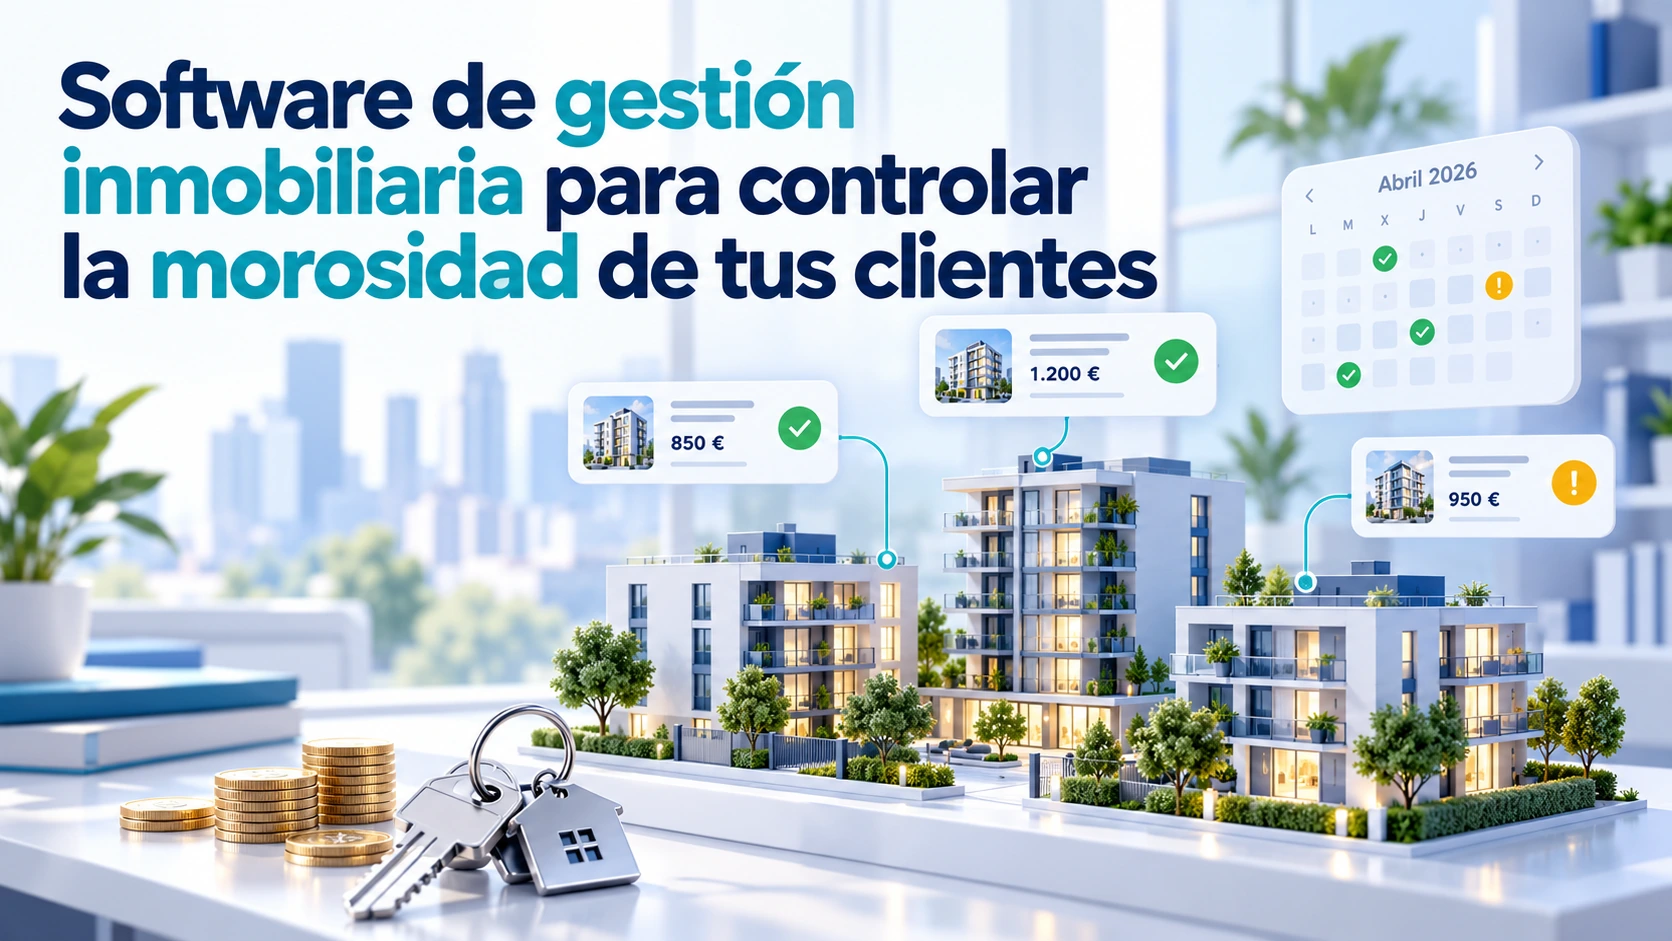
La detección temprana es el factor que más reduce el impacto de la mora. Una cuota vencida un día se resuelve con un recordatorio; tres meses vencidos suelen requerir una negociación de plan de pagos o una acción legal. Por eso lo primero es tener un sistema que identifique automáticamente qué cuotas han vencido sin cobro, sin depender de que alguien revise la hoja de cálculo cada semana. ALCWARE Gestión Inmobiliaria permite consultar los importes vencidos, las cuotas vigentes y las cantidades pendientes tanto desde la visión general de la cartera como desde cada proyecto, de modo que el equipo sabe en cualquier momento dónde está la deuda y puede priorizar los seguimientos.
La segunda pieza es el seguimiento organizado. Con la deuda identificada, el equipo comercial o financiero puede revisar la situación de cada cliente, preparar el contacto con información actualizada (cuánto debe, desde cuándo, qué cuotas quedan) y registrar el resultado de cada gestión: si se acordó un pago, si se recibió, si se modificó el cronograma. Todo ese historial queda vinculado a la operación, de modo que en el próximo contacto no hay que reconstruir la conversación desde cero. Esa trazabilidad del cobro es la que evita que los seguimientos se repitan o se pierdan entre correos y mensajes.
Dashboard por proyecto: la mora en contexto
Una cuota vencida de un cliente es un dato; la mora agregada de un proyecto es una señal de negocio. Un panel por proyecto permite ver, junto con la disponibilidad de viviendas (disponibles, separadas y vendidas), el precio total del proyecto, los importes iniciales recibidos, la financiación pendiente, los ingresos acumulados y los intereses y moras generados. Con esa vista, el director comercial puede identificar si un proyecto concreto concentra más deuda que el resto, si la mora se ha acelerado en los últimos meses o si ciertos tramos de precios o condiciones de financiación están generando más impagos que otros.
Esa visión de conjunto es la que falta cuando la información vive en hojas de cálculo por proyecto o en expedientes separados: cada proyecto parece visto por separado y no se compara, no se prioriza y no se toma una decisión sobre el portfolio completo. Un software de gestión inmobiliaria con dashboard por proyecto convierte la mora de datos dispersos en una métrica comparable entre promociones, y eso permite decidir dónde concentrar el esfuerzo de cobro y ajustar las condiciones de financiación de las próximas ventas.
Cómo ALCWARE Gestión Inmobiliaria centraliza el control de la deuda
El control de deuda y morosidad de ALCWARE Gestión Inmobiliaria se apoya en que toda la operación vive en un mismo flujo: la vivienda está vinculada al cliente, el cliente al contrato, el contrato al cronograma de pagos y los pagos a la operación. Cuando se registra un cobro, se vincula a la cuota concreta y se actualiza el saldo pendiente sin tocar ninguna otra pantalla. Cuando una cuota vence sin cobro, aparece en la vista de mora y vencidos, tanto en la visión general como en el panel del proyecto correspondiente.
Esa conexión elimina el trabajo manual que hoy absorbe tiempo del equipo: no hay que preparar una hoja de cálculo para saber la deuda pendiente, no hay que cruzar el cronograma con los pagos recibidos para calcular el saldo de cada cliente, no hay que buscar en correos y archivos si un pago llegó o no. La información está donde está la operación, actualizada con cada movimiento, y el seguimiento del cobro se apoya en datos actuales en lugar de en reconstrucciones manuales.
Cómo migrar tu cartera de deuda actual al sistema
El paso a un software de gestión inmobiliaria es más valioso cuanto más antigua y más grande es la cartera de ventas a plazos que se quiere controlar, porque es ahí donde la mora acumulada y los descuadres suelen ser mayores. La migración parte de la información existente: clientes, propiedades, contratos, cronogramas y pagos recibidos. Conviene revisar antes de implantar qué datos se conservan y en qué estado están, porque trasladar una hoja de cálculo con descubres acumulados al nuevo sistema solo reproduce el problema en otro formato.
Un enfoque práctico es aprovechar la migración para hacer un recuento de la deuda: revisar operación por operación qué se ha cobrado realmente, qué cuotas están vencidas y cuál es el saldo actual de cada cliente, y arrancar el sistema con cifras verificadas. Desde ese punto, cada nuevo pago se registra en su momento y la deuda que se consulta es la real, sin la incertidumbre de los descuadres heredados. La migración no es un trámite técnico: es la oportunidad de ordenar la cartera de cobros antes de empezar a controlarla con el sistema.
Cuándo tu inmobiliaria necesita un control de mora más serio
Las señales de que el control actual de la deuda se ha quedado pequeño son concretas: no sabes en cuánto tiempo se detecta una cuota vencida; el cálculo del saldo de cada cliente exige revisar varias fuentes y no siempre coincide; el seguimiento de los impagos depende de una persona concreta y se pierde cuando esa persona se ausenta; o la mora total de la cartera se conoce solo al hacer un análisis mensual que llega tarde para actuar. En esos casos, el coste de la mora no es solo el dinero que no entra: es el tiempo del equipo que se gasta en reconstruir la información en lugar de en cobrarla.
El salto a un software de gestión inmobiliaria no elimina la mora por sí solo: lo que hace es que cada cuota vencida se detecte en el momento, que el saldo de cada cliente se derive de los datos y que el seguimiento se apoye en información actualizada. Si tu empresa vende viviendas a plazos y la gestión del cobro es hoy un punto débil, en una demo de ALCWARE Gestión Inmobiliaria podemos revisar cómo controlas hoy cuotas, pagos y deuda, y mostrarte cómo quedaría el control dentro de una única plataforma, configurada para la realidad de tu cartera.
Preguntas frecuentes
¿Qué diferencia hay entre un CRM inmobiliario y un software que controla la mora?
Un CRM inmobiliario suele centrarse en la parte comercial: clientes, oportunidades, seguimiento de prospectos. Un software de gestión inmobiliaria como ALCWARE Gestión Inmobiliaria añade la parte financiera de cada operación: contratos, cronogramas de pagos, pagos recibidos, cuotas vencidas y saldo pendiente. Para controlar la mora necesitas esa segunda capa, que es la que un CRM comercial no cubre.
¿El sistema me avisa cuando una cuota está vencida?
El sistema mantiene actualizado el estado de cada cuota en relación con su fecha de vencimiento, de modo que las cuotas vencidas y los importes pendientes se consultan directamente, tanto en la visión general como por proyecto. Eso permite detectar los impagos en el momento y priorizar los seguimientos sin tener que recorrer la cartera a mano.
¿Puedo ver la mora por proyecto o solo de forma global?
Ambas vistas están disponibles. La visión global permite conocer la deuda total de la cartera, y el panel por proyecto muestra la financiación pendiente, los ingresos recibidos y la mora y los intereses generados de cada promoción. Esa doble vista es la que permite decidir dónde concentrar el esfuerzo de cobro.
¿Qué pasa si un cliente negocia un nuevo plan de pago?
El cronograma de la operación se ajusta para reflejar el nuevo plan acordado, y el historial de pagos anteriores se conserva vinculado a la operación. De esa forma, el saldo pendiente se calcula sobre el plan vigente y el equipo tiene registro de lo pactado y de lo cobrado, sin mantener paralelamente una hoja de cálculo con las condiciones antiguas.
¿Sirve para operaciones con financiación bancaria además de pagos propios?
ALCWARE Gestión Inmobiliaria está especialmente pensado para empresas que venden mediante cuotas o financiación propia, y que necesitan controlar propiedades, compradores, contratos, pagos realizados e importes pendientes. Si además trabajas con financiación bancaria, en la demo se puede revisar cómo encaja esa operativa dentro de la plataforma y qué configuraciones hacen falta para tu caso concreto.
¿Cómo migro mi cartera de deuda desde Excel?
Se revisa antes de implantar qué información se conserva: clientes, propiedades, contratos, cronogramas y pagos. Conviene aprovechar la migración para verificar los saldos de la deuda y arrancar el sistema con cifras reales, en lugar de trasladar los descuadres acumulados. Desde ese punto, cada nuevo cobro se registra en el sistema y la deuda que se consulta es la actual.